

Médico PF ou PJ: qual a diferença e quando abrir CNPJ?
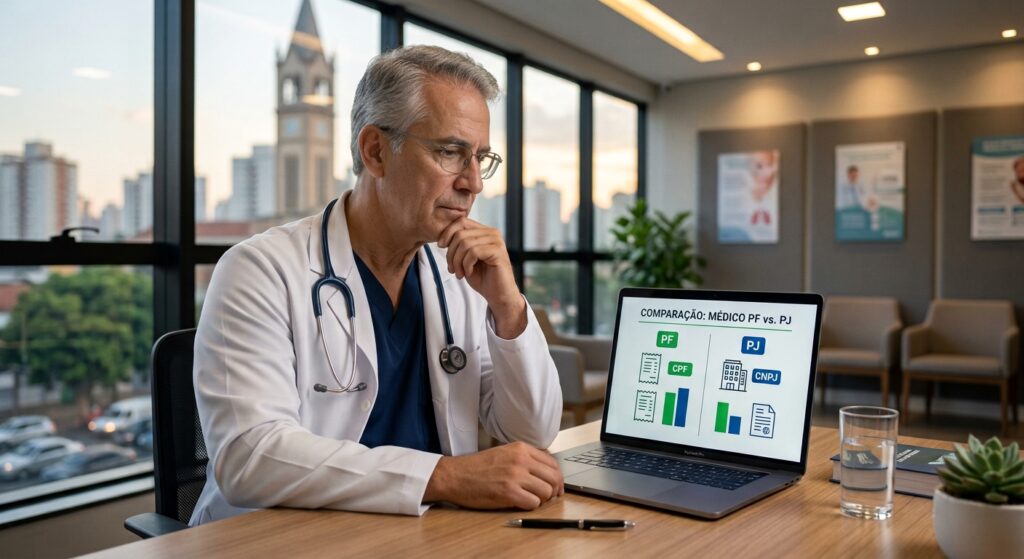
Médico PF ou PJ: qual escolher? Quem começa a atender por conta própria costuma se deparar com uma dúvida importante: é melhor trabalhar como médico Pessoa Física (PF) ou abrir uma Pessoa Jurídica (PJ)? A pergunta parece simples, mas a resposta depende de vários fatores. O faturamento mensal é importante, mas não é o único elemento que deve ser considerado. O tipo de atendimento, os pacientes, as clínicas e hospitais contratantes, o município, as despesas da atividade, a necessidade de emissão de nota fiscal, o pró-labore, a contribuição previdenciária e o regime tributário também podem mudar completamente a análise. Por isso, não existe uma regra universal dizendo que todo médico deve abrir um CNPJ ou que médico PJ sempre paga menos imposto. Na prática, a melhor decisão é aquela baseada na comparação entre os dois cenários. Neste artigo, você vai entender as principais diferenças entre médico PF ou PJ, como funciona a tributação em cada situação, o papel do Simples Nacional e do Fator R e quais pontos devem ser analisados antes de abrir uma empresa. Médico Pessoa Física: como funciona? O médico pode exercer sua atividade profissional como Pessoa Física, recebendo seus honorários diretamente em seu CPF. Nesse modelo, não existe uma empresa separada do profissional. Os rendimentos da atividade são tratados dentro da tributação da própria pessoa física. Quando o médico recebe valores de pessoas físicas, pode existir a obrigação de apuração mensal pelo Carnê-Leão, conforme a natureza do rendimento. O imposto é calculado com base nas regras aplicáveis à pessoa física e deve ser recolhido dentro dos prazos estabelecidos pela Receita Federal. E o Livro Caixa do médico? Um ponto importante para o médico autônomo é o Livro Caixa. Ele permite registrar determinadas despesas necessárias à atividade profissional e, quando atendidos os requisitos legais, utilizá-las na apuração do imposto. A Receita Federal considera, por exemplo, despesas de custeio necessárias à percepção da receita e à manutenção da fonte produtora, desde que devidamente comprovadas e escrituradas. Imagine um médico que trabalha como autônomo e possui despesas relacionadas à manutenção de sua atividade, como aluguel de consultório, determinados materiais, serviços de terceiros e outras despesas profissionais. Nem toda despesa pessoal é dedutível. É necessário analisar se o gasto possui relação efetiva com a atividade e se atende aos requisitos da legislação. Médico PF que atende empresas Também é importante diferenciar o tipo de contratante. Um médico pode receber de: A tributação e as obrigações podem variar conforme a origem do rendimento. Por isso, o médico que possui diferentes fontes de receita precisa organizar corretamente seus recebimentos. Médico Pessoa Jurídica: o que muda ao abrir um CNPJ? Quando o médico abre uma empresa, passa a existir uma Pessoa Jurídica separada da sua Pessoa Física. A empresa passa a ter CNPJ, inscrição e demais registros necessários, além de obrigações fiscais e contábeis próprias. Dependendo do município e da atividade, podem existir exigências relacionadas à inscrição municipal, licenciamento, endereço, emissão de nota fiscal e registros profissionais. A prestação de serviços também passa a ser formalizada pela empresa, normalmente com emissão de NFS-e conforme as regras aplicáveis. Em 2026, inclusive, existem mudanças importantes no ambiente da NFS-e para empresas optantes pelo Simples Nacional, com obrigatoriedade do uso do Emissor Nacional prorrogada para 1º de novembro de 2026 pela Resolução CGSN nº 191/2026. O médico PJ recebe salário? Aqui aparece um conceito importante: o pró-labore. O pró-labore representa a remuneração do sócio que trabalha na empresa. Além dele, uma empresa pode ter distribuição de lucros, desde que observados os requisitos contábeis e fiscais aplicáveis. Por isso, não é correto pensar que todo dinheiro que entra no CNPJ pode simplesmente ser transferido para a conta pessoal do médico sem organização ou documentação. A empresa precisa ter uma estrutura financeira e contábil adequada. Médico PF x Médico PJ: principais diferenças A comparação abaixo ajuda a visualizar as características de cada modelo: Aspecto Médico PF Médico PJ Identificação CPF CNPJ Tributação Regras da Pessoa Física Regime tributário da empresa Carnê-Leão Pode ser aplicável aos rendimentos recebidos de PF/exterior Não se aplica à receita da empresa como Carnê-Leão Livro Caixa Pode ser utilizado conforme as regras aplicáveis Não é o mecanismo de apuração da PJ Nota fiscal Depende das regras municipais e da forma de prestação Normalmente utilizada para documentar os serviços da empresa Pró-labore Não existe Pode existir para o sócio que trabalha na empresa Distribuição de lucros Não se aplica Pode ocorrer conforme regras contábeis e fiscais Contabilidade empresarial Não há empresa para manter A empresa possui obrigações contábeis e fiscais Planejamento tributário Possível dentro das regras da PF Pode envolver escolha de regime, estrutura e pró-labore Funcionários Não há empresa contratante A PJ pode contratar empregados, quando necessário Conta bancária empresarial Não Recomendada para organização financeira da empresa Obrigações Obrigações da Pessoa Física Obrigações fiscais, contábeis e empresariais O ponto principal é que PF e PJ não são simplesmente duas formas diferentes de pagar o mesmo imposto. São estruturas diferentes, com obrigações e possibilidades distintas. Médico PJ paga menos imposto que médico PF? Essa é uma das perguntas mais pesquisadas por médicos que começam a trabalhar por conta própria. A resposta é: depende. Um médico que recebe determinado valor mensal como Pessoa Física pode ter uma carga tributária diferente daquela que teria em uma empresa. Por outro lado, a PJ também possui custos que precisam entrar na conta, como: Por isso, comparar apenas a alíquota de um regime com a de outro pode levar a uma conclusão equivocada. O correto é comparar o custo tributário e operacional dos dois cenários. A partir de quanto um médico deve abrir um CNPJ? Não existe um faturamento universal a partir do qual todo médico obrigatoriamente deve abrir uma empresa. Um médico pode faturar R$ 5 mil por mês e estar em uma situação completamente diferente de outro médico que também fatura R$ 5 mil. Por quê? Porque podem existir diferenças em: Portanto, a pergunta mais adequada não é simplesmente: “A partir de quanto vale a pena abrir
Simples Nacional para médicos: como funciona e quanto você paga de imposto
Simples Nacional para médicos: como funciona? Um médico que começa a atender por conta própria normalmente chega a uma decisão importante: continuar atuando como pessoa física ou abrir um CNPJ? A resposta não depende apenas do valor do imposto. É necessário analisar o faturamento, a forma como os serviços são prestados, os clientes atendidos, a folha de pagamento, o pró-labore, o município, as despesas da atividade e o regime tributário disponível. Para muitos profissionais, o Simples Nacional para médicos pode ser uma alternativa interessante. Mas a atividade médica possui uma particularidade importante: dependendo das condições da empresa e do Fator R, a tributação pode ocorrer pelo Anexo III ou pelo Anexo V. E essa diferença pode alterar significativamente o valor do imposto. Neste artigo, você vai entender como funciona a tributação de médicos no Simples Nacional, quanto um médico pode pagar de imposto, como funciona o Fator R, quando o CNPJ pode fazer sentido e quais pontos devem ser analisados antes da abertura da empresa. Importante: as regras tributárias podem sofrer alterações. Este conteúdo considera a legislação vigente em setembro de 2026. Os exemplos apresentados são simulações e não substituem uma análise tributária individual. Médico pode ser Simples Nacional? Sim. A atividade médica pode ser exercida por uma empresa optante pelo Simples Nacional, desde que a empresa cumpra os requisitos legais para ingresso e permanência no regime. A própria legislação do Simples Nacional inclui medicina, inclusive medicina laboratorial, e enfermagem entre as atividades de serviços sujeitas às regras específicas do regime. Isso significa que abrir uma empresa para prestar serviços médicos não leva automaticamente ao Lucro Presumido. Entretanto, estar autorizado a optar pelo Simples Nacional não significa que toda empresa médica terá a mesma tributação. Um dos principais pontos a analisar é justamente o Fator R. Como funciona o Simples Nacional para médicos? O Simples Nacional reúne em uma única guia, chamada DAS, diversos tributos que seriam recolhidos separadamente em outros regimes. Para determinadas atividades de serviços, como a medicina, o enquadramento pode depender do Fator R. De forma simplificada: A legislação estabelece justamente esse percentual de 28% como referência para a definição entre os dois anexos. Por isso, não é correto responder simplesmente que “médico no Simples paga 6%” ou “médico paga 15,5%”. Esses são valores relacionados às primeiras faixas dos anexos e não representam necessariamente a alíquota efetiva que uma empresa médica pagará. Anexo III ou Anexo V: qual é a diferença? A principal diferença está nas alíquotas. Na primeira faixa, considerando a tabela tradicional vigente em 2026: Anexo Receita bruta em 12 meses Alíquota nominal inicial Anexo III Até R$ 180 mil 6% Anexo V Até R$ 180 mil 15,5% As tabelas possuem outras faixas e valores a deduzir. Por isso, conforme o faturamento acumulado aumenta, a alíquota efetiva também pode mudar. Essa diferença mostra por que o planejamento tributário é importante para uma empresa médica. Mas é fundamental entender que o Fator R não deve ser tratado simplesmente como uma estratégia para “forçar” uma determinada tributação. A folha, o pró-labore e os encargos precisam estar de acordo com a realidade da empresa e com as regras trabalhistas, previdenciárias e tributárias aplicáveis. O que é o Fator R? O Fator R é, de forma simplificada, uma relação entre a folha de salários e a receita bruta da empresa em determinado período. A legislação considera os valores dos 12 meses anteriores para essa análise. Entre os componentes considerados na sistemática estão valores relacionados à folha e ao pró-labore, observados os critérios legais. Uma representação simplificada seria: Fator R = folha de salários e valores considerados pela legislação ÷ receita bruta Se o resultado atingir 28% ou mais, a atividade enquadrada na regra pode ser tributada pelo Anexo III. Se ficar abaixo de 28%, poderá ser tributada pelo Anexo V. Por que o pró-labore é importante? Imagine um médico que possui uma empresa e retira determinado valor mensal como pró-labore. Esse valor pode participar da composição utilizada para o Fator R, desde que atendidos os critérios legais. Por outro lado, simplesmente aumentar o pró-labore sem avaliar o impacto previdenciário, trabalhista e financeiro pode não ser a melhor decisão. Por isso, a análise deve considerar o conjunto: faturamento + folha + pró-labore + encargos + impostos + despesas + distribuição de lucros + realidade da empresa. É justamente nesse ponto que a contabilidade para médicos deixa de ser apenas uma atividade operacional e passa a ter importância no planejamento da empresa. Quanto um médico paga de imposto no Simples Nacional? Essa é uma das perguntas mais comuns. A resposta é: depende. O valor do DAS depende principalmente da receita bruta acumulada nos últimos 12 meses, da atividade e do anexo utilizado. Para tornar isso mais fácil de visualizar, veja algumas simulações. Simulação 1: médico faturando R$ 10 mil por mês Suponha uma empresa com faturamento constante de: R$ 10.000 por mês Faturamento estimado em 12 meses: R$ 120.000 Se estiver no Anexo III, a alíquota da primeira faixa é de 6%. DAS aproximado: R$ 600 por mês. Se estiver no Anexo V, a alíquota da primeira faixa é de 15,5%. DAS aproximado: R$ 1.550 por mês. Isso representa uma diferença significativa. Mas esse exemplo pressupõe que a empresa já tenha histórico de 12 meses e permaneça nessa faixa de faturamento. Uma empresa em início de atividade possui regras próprias para determinação da faixa. Simulação 2: médico faturando R$ 20 mil por mês Faturamento mensal: R$ 20.000 Faturamento anualizado: R$ 240.000 Nessa faixa, a alíquota efetiva já não é simplesmente 6% ou 15,5%. Considerando as tabelas e uma receita acumulada de R$ 240 mil: No Anexo V: Simulação 3: médico faturando R$ 30 mil por mês Faturamento mensal: R$ 30.000 Faturamento em 12 meses: R$ 360.000 Considerando exatamente esse acumulado: No Anexo V: Simulação 4: médico faturando R$ 50 mil por mês Faturamento mensal: R$ 50.000 Faturamento em 12 meses: R$ 600.000 Nesse cenário: No Anexo V: Atenção às simulações Os valores acima são exemplos didáticos, considerando faturamento mensal constante

Simples Nacional muda em 2027: 5 decisões que empresas precisam tomar ainda em 2026
Se sua empresa está no Simples Nacional ou pretende ingressar no regime em 2027, setembro de 2026 merece atenção especial. Com as mudanças trazidas pela Reforma Tributária sobre o Consumo, o calendário de opção pelo Simples Nacional foi antecipado. Para empresas que desejam ingressar no regime em 2027, a solicitação deverá ser feita entre 1º e 30 de setembro de 2026. No mesmo período, empresas do Simples também podem precisar avaliar uma decisão específica sobre a forma de recolhimento do IBS e da CBS. Mas isso não significa que todas as empresas precisam fazer uma nova opção pelo Simples. Quem já está regularmente no regime e deseja simplesmente continuar no Simples Nacional não precisa solicitar novamente a permanência. A questão que merece atenção é outra: avaliar se a empresa permanecerá com IBS e CBS dentro da sistemática do Simples ou se, para o primeiro semestre de 2027, fará a opção pelo recolhimento desses tributos pelo regime regular — modelo que vem sendo chamado de Simples Nacional híbrido. Por isso, 2026 é um momento importante para planejamento. Neste artigo, você vai entender as cinco principais decisões que empresas precisam avaliar ainda em 2026 para chegar a 2027 mais preparadas. O que muda no Simples Nacional em 2027? O Simples Nacional não vai acabar em 2027. O regime continua existindo, mas está sendo adaptado à Reforma Tributária sobre o Consumo, especialmente à entrada do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços). As regras atualizadas pelo Comitê Gestor do Simples Nacional passaram a contemplar expressamente esses dois tributos dentro da regulamentação do regime. As mudanças decorrem, entre outras normas, da Lei Complementar nº 214/2025 e das Resoluções CGSN nº 186, 190 e 191 de 2026. Na prática, uma empresa do Simples poderá permanecer no regime e recolher IBS e CBS dentro da sistemática do Simples. Entretanto, existe também a possibilidade de optar pelo regime regular do IBS e da CBS, permanecendo no Simples para os demais tributos. É essa segunda alternativa que passou a ser conhecida como Simples Nacional híbrido. A escolha feita em setembro de 2026 terá efeitos para o período de janeiro a junho de 2027. Para o segundo semestre de 2027, haverá posteriormente uma nova oportunidade de opção, em março de 2027, conforme as regras atualmente estabelecidas. Portanto, a pergunta não é simplesmente: “Minha empresa vai continuar no Simples?” Em muitos casos, a pergunta passa a ser: “Como minha empresa deverá tratar o IBS e a CBS em 2027?” As 5 decisões que sua empresa precisa tomar em 2026 Antes de chegar aos detalhes, veja um resumo das principais situações: Situação da empresa O que fazer Prazo Não está no Simples e pretende ingressar em 2027 Solicitar a opção pelo Simples Nacional 1º a 30/09/2026 Foi excluída e pretende retornar ao regime em 2027 Apresentar nova solicitação de opção 1º a 30/09/2026 Já está regularmente no Simples e quer continuar Não precisa fazer nova opção Permanência automática Quer manter IBS e CBS dentro da sistemática do Simples Não precisa optar pelo regime regular Conforme permanência no Simples Quer recolher IBS e CBS pelo regime regular Formalizar a opção pelo regime regular 1º a 30/09/2026 Fez uma opção em setembro e deseja cancelá-la Solicitar o cancelamento, quando aplicável Até 30/11/2026 As regras oficiais confirmam que setembro de 2026 concentra decisões que anteriormente eram realizadas em janeiro, justamente em razão da adaptação do Simples Nacional à Reforma Tributária. Agora, vamos entender cada situação. 1. Sua empresa está fora do Simples Nacional? Avalie a opção para 2027 A primeira situação envolve empresas que atualmente estão fora do Simples Nacional, mas pretendem ingressar no regime em 2027. Para essas empresas, houve uma mudança importante no calendário. A opção pelo Simples Nacional para 2027 deve ser solicitada entre: 1º e 30 de setembro de 2026. Se o pedido for deferido, a opção produzirá efeitos a partir de 1º de janeiro de 2027. Antes de fazer a solicitação, porém, é importante verificar se existem pendências cadastrais ou fiscais que possam impedir o ingresso. Também não é recomendável tomar essa decisão olhando somente para a alíquota. O planejamento tributário deve considerar fatores como: Uma empresa pode ter uma determinada alíquota nominal no Simples e, ainda assim, precisar avaliar se o regime é o mais adequado para sua realidade. O melhor regime tributário não é necessariamente aquele que apresenta a menor alíquota isoladamente. 2. Sua empresa foi excluída? Verifique se pode retornar ao Simples em 2027 Outra situação importante envolve empresas que foram excluídas do Simples Nacional. A exclusão não significa necessariamente que a empresa nunca mais poderá retornar ao regime. Se estiver apta a fazer uma nova opção, a empresa poderá solicitar o ingresso para 2027 durante o período de: 1º a 30 de setembro de 2026. A Receita Federal confirma que empresas excluídas podem solicitar nova opção para reingresso, observados os requisitos aplicáveis. Nesse caso, antes de simplesmente fazer o pedido, é fundamental descobrir por que a empresa foi excluída. É necessário verificar, por exemplo: A regularização deve ser tratada com antecedência. Por isso, se a empresa foi excluída, o ideal é não esperar os últimos dias de setembro para descobrir se existe alguma pendência que possa impedir o retorno. 3. Já está no Simples Nacional e está regular? Talvez você não precise fazer nada Essa é provavelmente uma das informações mais importantes deste artigo. Se a empresa já está regularmente enquadrada no Simples Nacional e pretende continuar no regime, não precisa fazer uma nova opção simplesmente para permanecer no Simples. Ou seja, não é necessário entrar no sistema em setembro apenas para “renovar” o Simples. A permanência ocorre automaticamente, salvo situações específicas, como a existência de registro de exclusão futura. Isso evita uma confusão comum. Uma coisa é: optar pelo Simples Nacional para 2027. Outra é: escolher como será feito o recolhimento do IBS e da CBS. A empresa que já está no Simples deve prestar atenção especialmente à segunda questão. Se não quiser recolher IBS e